Коротко: окремої «книги обліку доходів» із прошитими сторінками та реєстрацією в податковій більше немає — її скасували з 2022 року. ФОП 1, 2 і 3 групи без ПДВ ведуть облік доходів у довільній формі, помісячно (п. 296.1 ПКУ): на папері, в Excel або в Електронному кабінеті. ФОП 3 групи з ПДВ ведуть облік доходів і витрат за типовою формою Мінфіну.
Хто й як веде облік доходів у 2026 році
| Хто | Як вести облік | Що записувати |
|---|---|---|
| 1 і 2 група | у довільній формі, помісячно | доходи |
| 3 група без ПДВ | у довільній формі, помісячно | доходи |
| 3 група з ПДВ | за типовою формою Мінфіну | доходи й витрати |
Облік можна вести в паперовому або електронному вигляді, у тому числі через Електронний кабінет платника. Зареєструвати книгу в податковій не потрібно — такої процедури більше немає.
Окремо облік ведуть 3 група, яка продає власну сільськогосподарську продукцію: доходи й витрати від неї — окремо від інших видів діяльності.
Що записувати в книгу обліку доходів
Довільна форма — це не «як завгодно»: облік має показувати дохід за кожен місяць, з якого рахується єдиний податок і перевіряється ліміт групи. Найпростіша робоча форма:
| № | Дата | Сума доходу, грн | Примітка |
|---|---|---|---|
| 1 | 02.09.2026 | 12 400,00 | оплата за рахунком № 41 |
| 2 | 05.09.2026 | 3 150,00 | накладений платіж, реєстр NovaPay |
| 3 | 18.09.2026 | 27 000,00 | оплата від ТОВ «Клієнт» |
| Разом за вересень | 42 550,00 | ||
| Разом за III квартал | 118 300,00 |
Головні правила:
- дата — день надходження коштів на рахунок чи в касу (п. 292.6 ПКУ), а не дата рахунку чи відвантаження;
- записуйте всі надходження за товари й послуги: з усіх банків, платіжних сервісів, за накладеним платежем, готівкою;
- не записуйте перекази між власними рахунками, повернення коштів покупцям, кредити й поповнення рахунку власними грошима;
- наприкінці місяця — підсумок, наприкінці кварталу — підсумок наростаючим з початку року.
Витрати ФОП на єдиному податку (крім 3 групи з ПДВ) записувати не зобов'язані — вони не впливають на податок. Але для управлінського обліку їх варто бачити: див. статтю про управлінський облік і рух грошових коштів.
Як вести: три способи
1. Електронний кабінет платника. У приватній частині Кабінету є розділ для ведення обліку доходів. Плюс — облік одразу «в податковій». Мінус — дохід доведеться вносити вручну, рядок за рядком.
2. Excel або Google Таблиці. Найпоширеніший спосіб: таблиця з колонками «дата», «сума», «примітка» й підсумками. Мінус — легко пропустити надходження з другого банку чи NovaPay і помилитися з поверненнями.
3. Сервіс обліку з виписками банків. Дохід потрапляє в облік сам — з виписок, з датою надходження. Залишається перевірити, що перекази між своїми рахунками й повернення виключено.
Книга обліку доходів в obih
В obih книга обліку доходів формується з тих самих даних, з яких рахуються податки: надходження з підключених банків потрапляють у дохід автоматично, а перекази між своїми рахунками, повернення й внесення власних коштів — ні. У розділі «Податки» книгу можна завантажити за рік — за днями чи помісячно, у PDF або Excel (CSV), з підсумками кварталів і року.
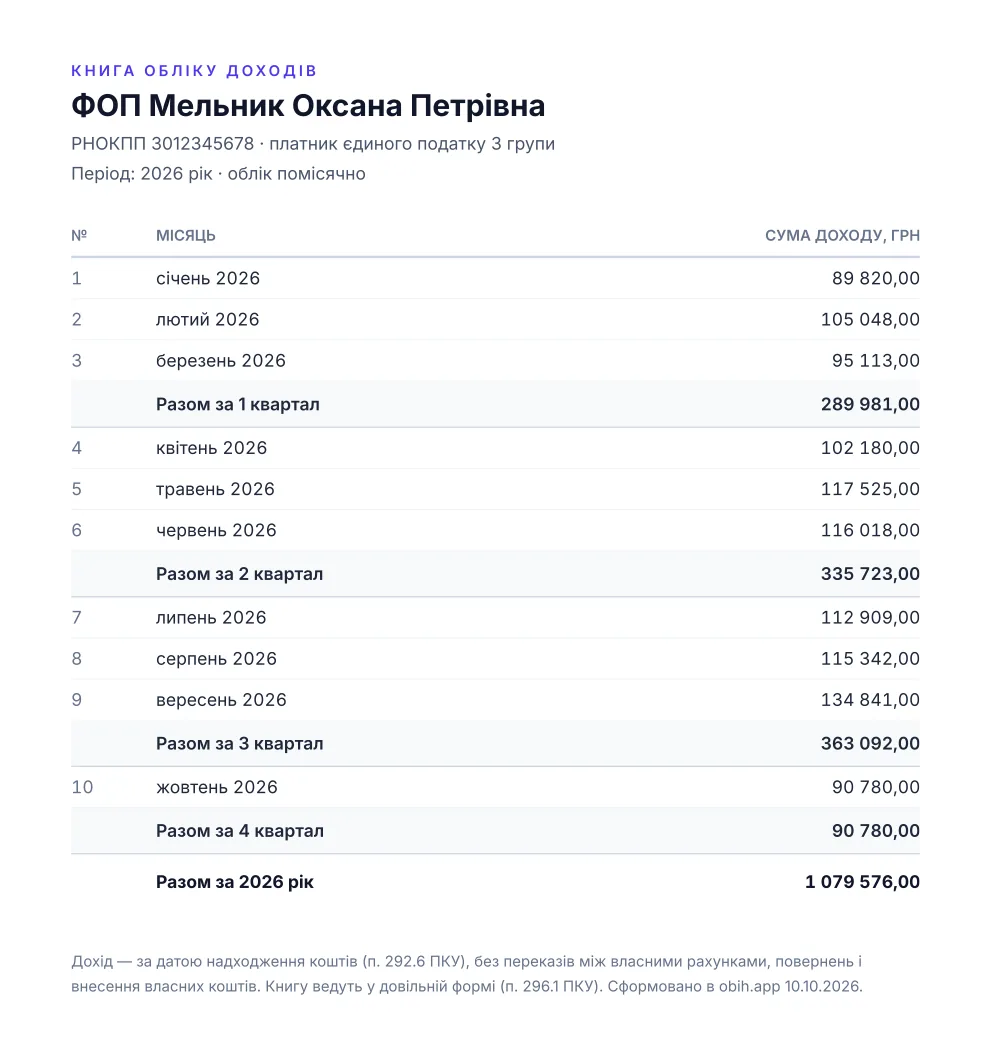
Шаблон книги обліку доходів в Excel
Ведете облік вручну? Завантажте наш безкоштовний шаблон: книга обліку доходів 2026 (Excel). Вносьте надходження з датою й сумою — аркуш «Підсумки» сам порахує дохід за місяцями, наростаючий підсумок, квартали, єдиний податок 5 % і військовий збір 1 %, а також частку використаного ліміту групи.
Чи потрібно друкувати книгу
Ні. Закон дозволяє вести облік в електронному вигляді. Але на вимогу податкової (наприклад, під час перевірки) облік треба надати, тому зберігайте його разом із виписками банку.
Штрафи за відсутність обліку
За неведення або неналежне ведення обліку доходів передбачено відповідальність: штраф за статтею 121 ПКУ та адміністративну відповідальність за статтею 164 КУпАП. На практиці головний ризик інший — без обліку легко помилитися з доходом у декларації або непомітно перевищити ліміт групи.
Часті питання
Чи треба реєструвати книгу обліку доходів у податковій? Ні. Реєстрацію книг скасовано, облік ведуть у довільній формі (крім 3 групи з ПДВ).
Чи можна вести облік лише в Excel? Так. Облік може вестися в паперовому та/або електронному вигляді — Excel підходить, якщо він показує дохід помісячно.
«Книга учета доходов ФОП» — це те саме? Так, це російськомовна назва. З 2022 року це облік доходів у довільній формі, а не окрема книга.
Що робити з поверненням коштів покупцю? Повернення через повернення товару чи розірвання договору зменшує дохід того періоду, у якому кошти повернуто (п. 292.11 ПКУ). Відобразіть його окремим рядком.
Я на 3 групі з ПДВ. Довільна форма підходить? Ні. Платники ПДВ ведуть облік доходів і витрат за типовою формою, затвердженою Мінфіном.
Джерела
- Податковий кодекс України: п. 296.1 (облік платників єдиного податку), п. 292.6 (дата доходу)
- Закон № 1914-IX від 30.11.2021 (облік доходів у довільній формі, електронний кабінет)
Цифри й строки звірено з офіційними джерелами станом на дату оновлення. Правила змінюються — перед сплатою перевіряйте в Електронному кабінеті платника.