Коротко: ФОП 3 групи у 2026 році платить 5 % єдиного податку від доходу (або 3 %, якщо зареєстрований платником ПДВ), 1 % військового збору і ЄСВ за себе — мінімум 1 902,34 грн на місяць. Ліміт доходу — 10 091 049 грн на рік. Декларацію подають щокварталу, податок сплачують за квартал.
Ставки 3 групи у 2026 році
| Що | Скільки | Від чого |
|---|---|---|
| Єдиний податок | 5 % (без ПДВ) або 3 % (з ПДВ) | дохід за квартал |
| Військовий збір | 1 % | той самий дохід |
| ЄСВ за себе | від 1 902,34 грн на місяць | мінімальна зарплата 8 647 грн × 22 % |
| Ліміт доходу | 10 091 049 грн на рік | 1 167 мінімальних зарплат |
| Сума перевищення ліміту | 15 % | з суми перевищення |
Тобто без ПДВ ФОП 3 групи віддає 6 % доходу (5 % + 1 %) плюс фіксований ЄСВ. Витрати базу не зменшують: податок рахується від надходжень, а не від прибутку.
Хто може працювати на 3 групі
Третя група — найуніверсальніша: на ній можна продавати товари й надавати послуги будь-яким клієнтам, зокрема компаніям на загальній системі, і мати будь-яку кількість найманих працівників.
Не можуть бути на єдиному податку ФОП, які займаються видами діяльності з п. 291.5 ПКУ, зокрема:
- організацією азартних ігор і лотерей;
- обміном валют;
- виробництвом, експортом, імпортом і продажем підакцизних товарів (крім роздрібного продажу пального в ємностях до 20 літрів і роздрібного продажу пива, сидру та столових вин фізичними особами);
- видобутком і продажем корисних копалин (крім місцевого значення);
- фінансовим посередництвом (крім страхових агентів);
- управлінням підприємствами.
А от посередницькі послуги з нерухомістю, надання доступу до інтернету й продаж ювелірних виробів, які закриті для 2 групи, на 3 групі дозволені.
Як рахується дохід
Дохід 3 групи — усі кошти, що надійшли за товари, роботи й послуги, за датою надходження (п. 292.6 ПКУ): на рахунки в усіх банках, у платіжні сервіси, за накладеним платежем, готівкою.
До доходу не включають:
- перекази між власними рахунками ФОП;
- повернення коштів покупцям (вони зменшують дохід того періоду, коли повернуті);
- кредити, позики й поповнення рахунку власними грошима;
- суми ПДВ — для платників ПДВ.
Облік доходів 3 група без ПДВ веде в довільній формі помісячно — як саме, розповідаємо у статті про книгу обліку доходів ФОП.
Строки сплати й декларацій у 2026–2027 роках
Декларацію подають протягом 40 днів після кварталу, податок і військовий збір сплачують протягом 10 днів після граничного строку декларації. ЄСВ за себе — до 20 числа місяця після кварталу.
| Період | Декларація | Єдиний податок і військовий збір | ЄСВ |
|---|---|---|---|
| III квартал 2026 | до 9 листопада 2026 | до 19 листопада 2026 | до 20 жовтня 2026 |
| IV квартал 2026 (річна) | до 9 лютого 2027 | до 19 лютого 2027 | до 20 січня 2027 |
У декларації за IV квартал 3 група також звітує про ЄСВ за себе за весь рік — див. річна декларація ФОП 3 групи.
Приклад розрахунку
ФОП без ПДВ отримав за III квартал 400 000 грн, з них 15 000 грн повернув покупцям за повернений товар:
- дохід кварталу: 400 000 − 15 000 = 385 000 грн;
- єдиний податок 5 %: 19 250 грн;
- військовий збір 1 %: 3 850 грн;
- ЄСВ за квартал: 5 707,02 грн;
- разом: 28 807,02 грн.
Порахувати свої суми можна в калькуляторі податків ФОП.
Податки 3 групи при різному доході: наш розрахунок
| Дохід за квартал | Єдиний податок 5 % | Військовий збір 1 % | ЄСВ | Разом | Від доходу |
|---|---|---|---|---|---|
| 50 000 грн | 2 500 грн | 500 грн | 5 707,02 грн | 8 707,02 грн | 17,4 % |
| 100 000 грн | 5 000 грн | 1 000 грн | 5 707,02 грн | 11 707,02 грн | 11,7 % |
| 250 000 грн | 12 500 грн | 2 500 грн | 5 707,02 грн | 20 707,02 грн | 8,3 % |
| 500 000 грн | 25 000 грн | 5 000 грн | 5 707,02 грн | 35 707,02 грн | 7,1 % |
| 1 000 000 грн | 50 000 грн | 10 000 грн | 5 707,02 грн | 65 707,02 грн | 6,6 % |
Що видно з таблиці: при малому доході основну частину податків становить фіксований ЄСВ, тому реальне навантаження 3 групи сильно вище 6 %. Чим більший дохід, тим ближче загальна ставка до 6 % + ЄСВ.
5 % чи 3 % з ПДВ
Ставка 3 % вигідна, коли ваші клієнти — платники ПДВ, яким потрібен податковий кредит, а постачальники теж працюють з ПДВ. Тоді ви сплачуєте 3 % єдиного податку й ПДВ з різниці між вихідним і вхідним ПДВ. Для продажів населенню чи клієнтам без ПДВ ставка 5 % майже завжди простіша й дешевша: немає податкових накладних, реєстрації їх в ЄРПН і щомісячної декларації з ПДВ.
Що буде при перевищенні ліміту
Якщо дохід з початку року перевищить 10 091 049 грн, з суми перевищення сплачують 15 % єдиного податку, а з першого числа місяця після кварталу, у якому сталося перевищення, треба перейти на загальну систему (пп. 298.2.3 ПКУ). Тому стежте за доходом наростаючим підсумком, а не лише за кварталом.
Як не стежити за цим вручну
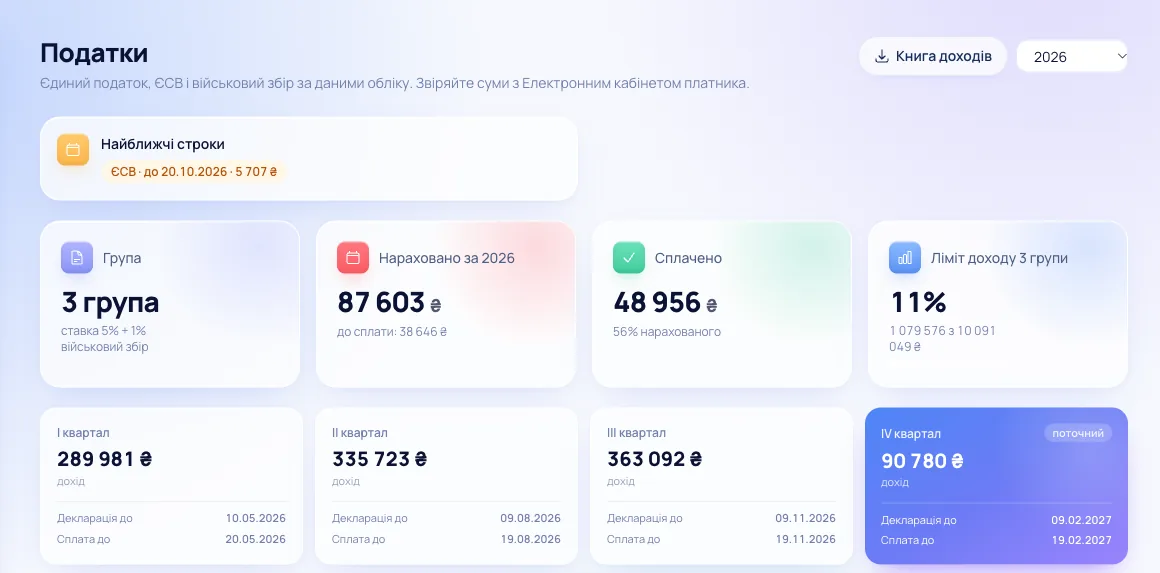
В obih дохід 3 групи рахується з виписок банків автоматично, без переказів між своїми рахунками й повернень. Ви бачите єдиний податок, військовий збір і ЄСВ за кожен квартал, залишок до ліміту й строки — у податковому календарі.
Часті питання
Скільки податків платить ФОП 3 групи на місяць? 3 група сплачує податки за квартал, а не щомісяця. У середньому — 6 % місячного доходу плюс 1 902,34 грн ЄСВ.
«Единый налог 3 группа 2026» — ставка та сама? Так, це російськомовний запит про той самий податок: 5 % без ПДВ або 3 % з ПДВ, плюс 1 % військового збору.
Чи можна перейти на 3 групу посеред року? Так, з наступного кварталу: заяву подають не пізніше ніж за 15 днів до початку кварталу.
Чи зменшують витрати єдиний податок? Ні. Для 3 групи податок рахується від доходу, витрати базу не зменшують.
Джерела
- Податковий кодекс України: п. 291.4 (групи й ліміти), п. 291.5 (заборонені види діяльності), п. 293.3 (ставки 3 групи), п. 295.3 (строк сплати)
- ДПС: довідник податкових цифр для ФОП на 2026 рік
Цифри й строки звірено з офіційними джерелами станом на дату оновлення. Правила змінюються — перед сплатою перевіряйте в Електронному кабінеті платника.