Коротко: ФОП 2 групи у 2026 році платить щомісяця єдиний податок до 1 729,40 грн (20 % мінімальної зарплати; точну ставку встановлює громада), військовий збір 864,70 грн і ЄСВ 1 902,34 грн — разом до 4 496,44 грн на місяць. Ліміт доходу — 7 211 598 грн на рік. Податок і збір сплачують авансом до 20 числа поточного місяця, декларацію подають раз на рік.
Скільки платить ФОП 2 групи у 2026 році
| Платіж | На місяць | За квартал | Строк |
|---|---|---|---|
| Єдиний податок (максимум) | 1 729,40 грн | 5 188,20 грн | до 20 числа поточного місяця |
| Військовий збір | 864,70 грн | 2 594,10 грн | до 20 числа поточного місяця |
| ЄСВ за себе (мінімум) | 1 902,34 грн | 5 707,02 грн | до 20 числа місяця після кварталу |
| Разом | 4 496,44 грн | 13 489,32 грн |
Усі суми прив'язані до мінімальної зарплати на 1 січня — у 2026 році це 8 647 грн. Ставка єдиного податку для 2 групи — до 20 % мінімальної зарплати: місцева рада може встановити меншу. Свою ставку перевірте в рішенні громади або в Електронному кабінеті.
Суми не залежать від доходу: навіть у місяць без доходу податок, збір і ЄСВ сплачуються.
Кому підходить 2 група
ФОП може бути на 2 групі, якщо одночасно (п. 291.4 ПКУ):
- надає послуги, зокрема побутові, платникам єдиного податку та/або населенню;
- та/або виробляє чи продає товари — будь-кому;
- та/або працює в ресторанному господарстві;
- має не більше 10 найманих працівників;
- дохід за рік — не більше 7 211 598 грн (834 мінімальні зарплати).
Головне обмеження — послуги: їх можна надавати лише населенню й ФОП/компаніям на єдиному податку. Якщо клієнт на загальній системі оподаткування замовив у вас послугу, з цього доходу доведеться сплатити 15 %, а 2 група стає ризиком. Для товарів такого обмеження немає.
Не можуть бути на 2 групі ФОП, які:
- надають посередницькі послуги з купівлі, продажу, оренди й оцінки нерухомості (група 70.31 за КВЕД ДК 009:2005);
- надають доступ до інтернету;
- виробляють і продають ювелірні та побутові вироби з дорогоцінних металів і каміння.
Для них — 3 група. Порівняння ставок і умов — у статті про єдиний податок 3 групи.
До якого числа платити
Єдиний податок і військовий збір 2 група сплачує авансом — не пізніше 20 числа (включно) поточного місяця (п. 295.1 ПКУ). Тобто за листопад — до 20 листопада, за грудень — до 20 грудня. Можна заплатити наперед за квартал чи до кінця року.
ЄСВ за себе — щокварталу до 20 числа наступного місяця: за IV квартал 2026 року — до 20 січня 2027 року. Докладно — у статті про ЄСВ ФОП 2026.
Єдиний податок, військовий збір і ЄСВ сплачують на три різні рахунки. Реквізити залежать від громади за податковою адресою — їх показують Електронний кабінет, Дія та податковий розділ застосунку банку.
Декларація 2 групи
2 група подає одну декларацію на рік — протягом 60 днів після року. За 2026 рік — до 1 березня 2027 року. У ній показують дохід за рік, нараховані авансові внески єдиного податку й військового збору та ЄСВ за себе.
Облік доходів веде в довільній формі помісячно — як саме, розповідаємо у статті про книгу обліку доходів ФОП.
Перевищення ліміту
Якщо дохід з початку року перевищив 7 211 598 грн, з суми перевищення сплачують 15 %, а ФОП має перейти на 3 групу (за заявою) або на загальну систему — з першого числа місяця після кварталу, у якому сталося перевищення. Те саме 15 % — з доходу від послуг клієнтам на загальній системі та від видів діяльності, яких немає в реєстрі платника.
2 чи 3 група: що вигідніше
Порівняйте на своєму доході. 2 група платить фіксовано до 7 782,30 грн за квартал (єдиний податок 5 188,20 + військовий збір 2 594,10 грн). 3 група — 6 % доходу. Межа — приблизно 129 700 грн доходу на квартал: менше — вигідніша 3 група, більше — 2 група (якщо вам підходять її обмеження). ЄСВ однаковий для обох.
Порахувати свої суми — у калькуляторі податків ФОП.
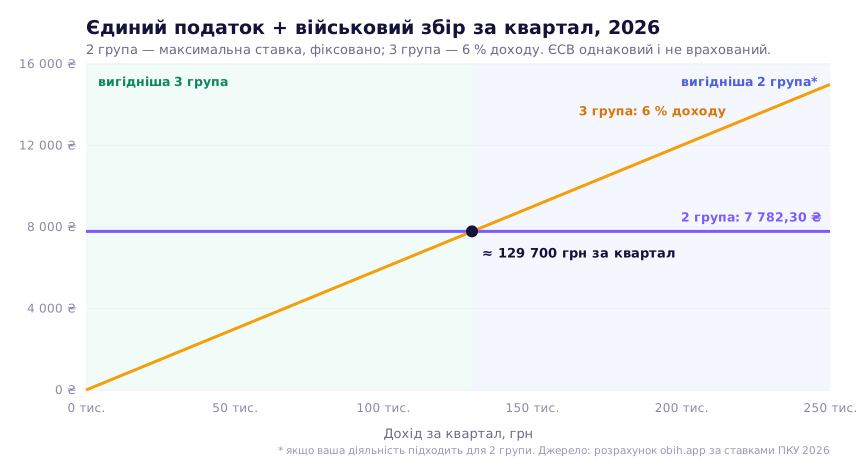
| Дохід за квартал | 2 група (ЄП + ВЗ) | 3 група (ЄП 5 % + ВЗ 1 %) | Вигідніше |
|---|---|---|---|
| 50 000 грн | 7 782,30 грн | 3 000 грн | 3 група на 4 782 грн |
| 100 000 грн | 7 782,30 грн | 6 000 грн | 3 група на 1 782 грн |
| 129 705 грн | 7 782,30 грн | 7 782,30 грн | однаково |
| 200 000 грн | 7 782,30 грн | 12 000 грн | 2 група на 4 218 грн |
| 400 000 грн | 7 782,30 грн | 24 000 грн | 2 група на 16 218 грн |
ЄСВ (5 707,02 грн за квартал) однаковий для обох груп і в порівнянні не врахований. Пам'ятайте про обмеження 2 групи: послуги — лише населенню й платникам єдиного податку.
Як не забувати про щомісячні платежі
В obih для 2 групи календар щомісяця нагадує про єдиний податок і військовий збір, а щокварталу — про ЄСВ. Сплачені платежі відмічаються з виписки банку, а дохід наростаючим підсумком показує, скільки лишилося до ліміту.
Часті питання
Скільки платить ФОП 2 групи у 2026 році на місяць? До 4 496,44 грн: єдиний податок до 1 729,40 грн, військовий збір 864,70 грн, ЄСВ 1 902,34 грн.
«Единый налог 2 группа 2026» — яка ставка? Так це шукають російською. Ставка та сама — до 1 729,40 грн на місяць, залежно від рішення громади.
Чи можна на 2 групі працювати з ТОВ? Продавати товари — так. Надавати послуги — лише якщо ТОВ на єдиному податку. Якщо ТОВ на загальній системі, дохід від таких послуг оподатковується 15 %.
Чи треба платити, якщо я захворів чи був у відпустці? ФОП 1–2 групи без найманих працівників має право не сплачувати єдиний податок за один календарний місяць відпустки на рік і за період хвороби від 30 днів (за листком непрацездатності) — за заявою до податкової. ЄСВ і військовий збір при цьому треба перевірити окремо.
Джерела
- Податковий кодекс України: п. 291.4 (умови 2 групи), п. 293.2 (ставки), п. 295.1 (строки сплати), п. 296.2 (декларація)
- ДПС: довідник податкових цифр для ФОП на 2026 рік
Цифри й строки звірено з офіційними джерелами станом на дату оновлення. Правила змінюються — перед сплатою перевіряйте в Електронному кабінеті платника.