Коротко: собівартість замовлення = матеріали + робота + частка накладних витрат. Найчастіше майстерні враховують лише матеріали «на око» й забувають про накладні — тому замовлення, яке здавалося вигідним, насправді працює в нуль. Нижче — формула, приклад і як рахувати без таблиць.
Що входить у собівартість замовлення
1. Прямі матеріали — усе, що фізично йде у виріб: плита, фурнітура, тканина, фарба, кріплення. Рахуйте за фактичною ціною закупівлі, а не за прайсом постачальника на сьогодні.
2. Пряма робота — оплата майстрів саме за це замовлення: відрядна оплата, години × ставка або частка зарплати, якщо замовлення займає майстра на кілька днів.
3. Накладні витрати — те, що не належить одному замовленню, але без чого цех не працює: оренда, електроенергія, амортизація верстатів, інструмент і витратні матеріали, доставка, реклама, зарплата адміністратора.
4. Брак і відходи — обрізки, зіпсовані деталі, переробки. Їх або закладають відсотком до матеріалів, або відносять до накладних.
Формула
Собівартість замовлення = М + Р + Н, де:
- М — матеріали за специфікацією (кількість × ціна закупівлі) + відсоток відходів;
- Р — оплата праці за замовлення;
- Н — частка накладних витрат.
Частку накладних найпростіше рахувати пропорційно до годин роботи:
- ставка накладних = накладні витрати за місяць ÷ робочі години цеху за місяць;
- Н = ставка накладних × години роботи над замовленням.
Приклад: шафа-купе в меблевій майстерні
Майстерня з двома столярами. Накладні за місяць: оренда 18 000 грн, електроенергія 6 000 грн, інструмент і витратні 4 000 грн, реклама 8 000 грн, амортизація обладнання 4 000 грн — разом 40 000 грн. Робочих годин у цеху за місяць — 2 × 160 = 320 годин. Ставка накладних: 40 000 ÷ 320 = 125 грн за годину.
Замовлення — шафа-купе, на яку пішло 24 години роботи:
| Стаття | Розрахунок | Сума |
|---|---|---|
| ДСП, 6 листів | 6 × 1 850 грн | 11 100 грн |
| Фурнітура й система купе | за накладною | 6 400 грн |
| Кромка, кріплення, дрібниці | за накладною | 1 300 грн |
| Відходи плити, 10 % | 10 % від ДСП | 1 110 грн |
| Матеріали разом | 19 910 грн | |
| Робота майстрів | 24 год × 220 грн | 5 280 грн |
| Накладні | 24 год × 125 грн | 3 000 грн |
| Собівартість | 28 190 грн |
Ціна для клієнта — 36 000 грн. Маржа: 36 000 − 28 190 = 7 810 грн, або 21,7 % від ціни. Якщо ж рахувати лише матеріали (19 910 грн), здається, що замовлення приносить 16 090 грн — удвічі більше, ніж насправді.
А ще з цих 7 810 грн ФОП сплачує податки: для третьої групи — 5 % єдиного податку й 1 % військового збору від 36 000 грн, тобто 2 160 грн. Чистий заробіток на шафі — близько 5 650 грн.
Типові помилки
- Ціна матеріалу «з прайсу», а не фактична. Якщо плиту купили два місяці тому дешевше чи дорожче, собівартість має враховувати ціну, за якою ви її справді купили (або середню ціну залишку).
- Відходи не враховані. Розкрій рідко буває ідеальним — 5–15 % матеріалу йде в обрізки.
- Накладні «з’їдаються» мовчки. Оренда й світло не прив’язані до замовлення, тому про них забувають, поки наприкінці місяця не виявиться, що грошей менше, ніж очікували.
- Передоплата сприймається як прибуток. Гроші, отримані наперед, ще не заробіток: з них треба купити матеріали й оплатити роботу.
- Собівартість рахується один раз — у прайс. Ціни на матеріали змінюються; маржу варто перевіряти на кожному замовленні, а не раз на рік.
Гроші ≠ прибуток: коли замовлення справді заробило
У виробництві на замовлення передоплата приходить на початку, а відвантаження — через тижні. Для управлінського обліку замовлення «заробляє» в момент відвантаження: тоді ви порівнюєте ціну з собівартістю. Для податків ФОП на єдиному податку дохід — за датою надходження грошей, тож передоплата вже є доходом того кварталу, коли надійшла. Це дві різні картини, і обидві потрібні.
Як рахувати собівартість без таблиць
У модулі «Виробництво» в obih:
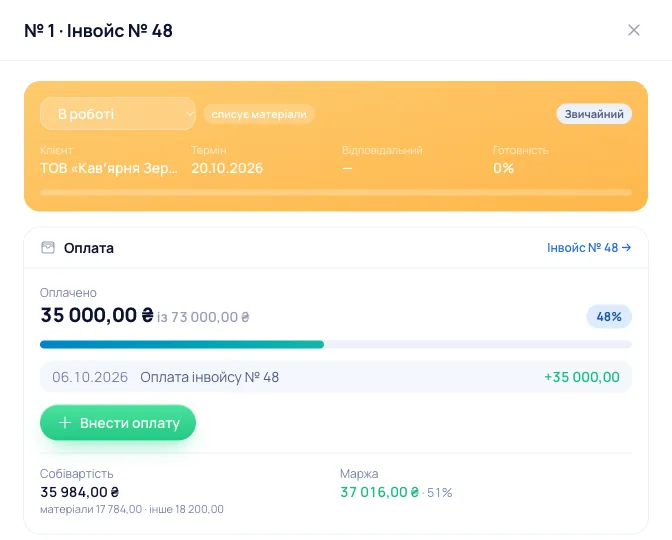
- для виробу задається специфікація матеріалів, а запуск замовлення сам списує матеріали зі складу за середньою ціною й попереджає, якщо чогось бракує;
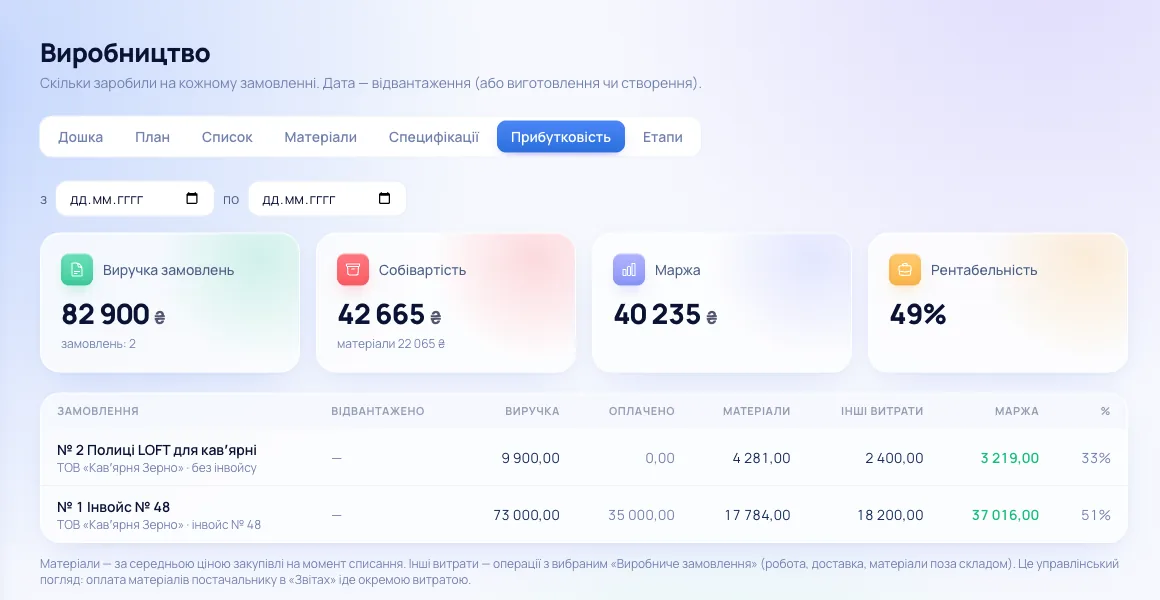
- собівартість матеріалів кожного замовлення рахується автоматично, а оплати — передоплата й доплата — прив’язуються до замовлення;
- відвантаження фіксує дату угоди, тож звіт про прибуток показує, скільки заробило кожне замовлення, а податки рахуються, як і належить, за надходженнями.
Оплату праці й накладні витрати видно у звіті про прибутки й збитки за період. Спробуйте безкоштовно під час бета-тесту.
Часті питання
Як розподіляти накладні, якщо замовлення дуже різні? Найпростіше — пропорційно до годин роботи. Якщо основна частина витрат залежить від верстата (наприклад, ЧПУ), розподіляйте за машино-годинами. Головне — обрати одну базу й застосовувати її послідовно.
Чи враховувати власну роботу, якщо я працюю сам? Так. Закладіть у собівартість свою погодинну ставку — інакше ціна покриватиме матеріали й оренду, але не ваш час.
Як часто перераховувати ставку накладних? Раз на місяць або квартал — за фактичними витратами й годинами. У сезонному бізнесі краще брати середнє за кілька місяців.
Джерела
Цифри й строки звірено з офіційними джерелами станом на дату оновлення. Правила змінюються — перед сплатою перевіряйте в Електронному кабінеті платника.