Про ліміт зазвичай згадують двічі: коли реєструють ФОП і коли до кінця року лишається пара місяців, а дохід раптом виявляється більшим, ніж здавалося. Друге — неприємніше. Розберімо, які ліміти діють у 2026 році, як їх правильно рахувати і що робити, якщо ви вже близько до межі.
Ліміти доходу ФОП на 2026 рік
Ліміти прив'язані до мінімальної зарплати на 1 січня. У 2026 році вона становить 8 647 грн, тож:
| Група | Скільки мінімалок | Ліміт на рік |
|---|---|---|
| 1 група | 167 | 1 444 049 грн |
| 2 група | 834 | 7 211 598 грн |
| 3 група | 1 167 | 10 091 049 грн |
Ліміт — річний. Квартальних обмежень немає: можна мати тихий перший квартал і дуже активний четвертий, головне — щоб сума за рік не вийшла за межу.
Що рахується в ліміт, а що ні
Тут найчастіше й помиляються. У ліміт іде весь дохід від підприємницької діяльності за датою надходження коштів: оплати за рахунками, накладені платежі, виплати маркетплейсів, гроші в касу. Не лише те, що прийшло в основний банк.
Не рахуються:
- перекази між вашими рахунками ФОП (з monobank у ПриватБанк — це не дохід);
- поповнення рахунку власними грошима;
- кошти, повернуті покупцям через повернення товару;
- кредити й позики.
Приклад. Оксана продає меблі через Prom і на замовлення. За дев'ять місяців у неї: 4,1 млн грн надходжень на рахунок у monobank, 1,2 млн від NovaPay за накладеним платежем і 300 тис. грн, які вона перекинула сама собі з ПриватБанку. У ліміт іде 5,3 млн, а не 5,6 млн.
Коли пора хвилюватися
Наша практична порада — дивитися на ліміт не наприкінці року, а щокварталу, і ставити собі «жовту лінію» на 80 %. Для 3 групи це приблизно 8 млн грн. Якщо ви її перетнули у вересні, четвертий квартал легко доведе до перевищення: перед святами продажі зазвичай ростуть.
Що можна зробити заздалегідь:
- Порахувати прогноз. Дохід за останні три місяці × 1,2–1,3 (сезон) — і подивитися, чи вміщаєтеся.
- Подумати про другу особу. Якщо в родині є ще один ФОП з реальною діяльністю, частину напрямів можна вести через нього. Але саме реальну: штучне «дроблення» податкова бачить і оскаржує.
- Обговорити з бухгалтером загальну систему чи ТОВ на наступний рік — якщо бізнес стабільно росте, це питання все одно постане.
Що буде, якщо перевищити ліміт
Правила такі (п. 293.4 і пп. 298.2.3 ПКУ):
- з суми перевищення сплачується 15 % єдиного податку;
- з першого числа місяця після кварталу, у якому сталося перевищення, ФОП має перейти: з 1–2 групи — на іншу групу (або загальну систему), з 3 групи — на загальну систему.
Тобто якщо 3 група перевищила ліміт у листопаді, з 1 січня вона вже працює на загальній системі, а з частини доходу понад 10 091 049 грн платить 15 %. Повернутися на єдиний податок можна, лише коли дохід за попередній календарний рік укладається в ліміт (п. 298.1.4 ПКУ). У нашому прикладі 2026 рік уже з перевищенням, тож повернення можливе не раніше 2028 року — і за умови, що у 2027-му дохід буде в межах ліміту.
Для 2 групи є ще й «нелімітні» підстави для 15 %: дохід від послуг клієнтам на загальній системі або від видів діяльності, яких немає у вашому реєстрі. Тому вона частіше «вилітає» не через суму, а через клієнта.
Як стежити, не рахуючи вручну
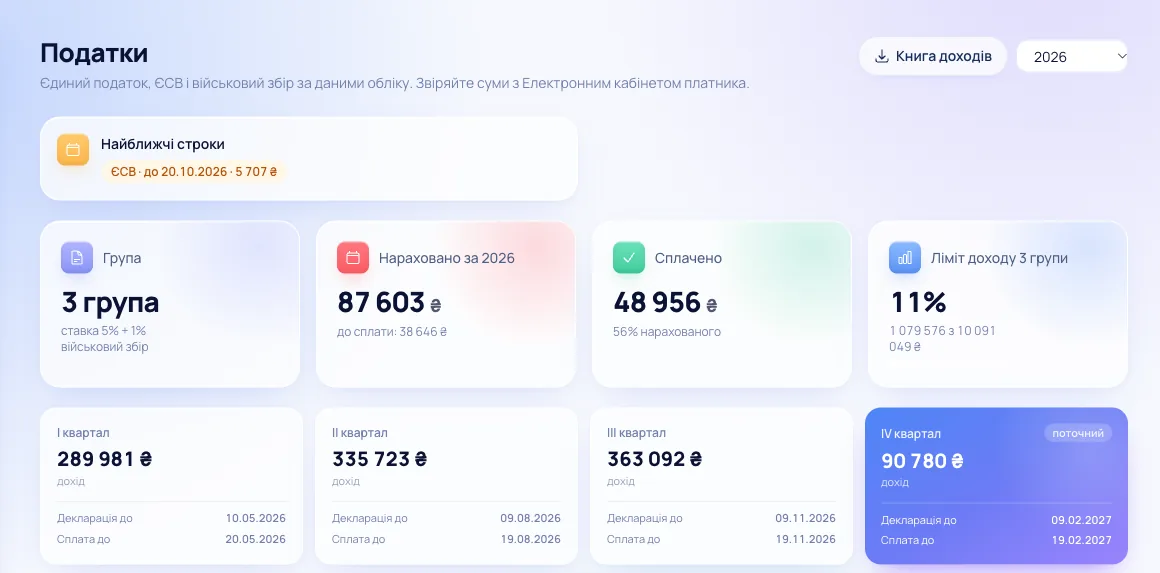
Таблиця з доходами працює, поки рахунок один. Коли їх два-три плюс накладені платежі — щось обов'язково загубиться. В obih дохід для ліміту рахується з виписок усіх підключених банків, перекази між своїми рахунками виключаються, а в розділі «Податки» видно відсоток використаного ліміту. Можна й без сервісу — завантажте наш шаблон книги обліку доходів: у ньому ліміт рахується формулою.
Швидко оцінити податки на поточному доході допоможе калькулятор податків ФОП.
Часті питання
Ліміт рахується з 1 січня чи з дня реєстрації? Ліміт — за календарний рік. Якщо ФОП зареєструвався посеред року, ліміт не зменшується пропорційно — він однаковий.
«Лимит ФОП 3 группа 2026» — яка сума? 10 091 049 грн за рік. Так цей запит часто шукають російською.
Гроші прийшли 2 січня за роботу грудня. Куди їх рахувати? У новий рік — дата доходу для єдиного податку визначається днем надходження коштів.
Чи впливають на ліміт валютні надходження? Так, за курсом НБУ на дату надходження. Валюта — такий самий дохід, як і гривня.
Джерела
- Податковий кодекс України: п. 291.4 (ліміти груп), п. 293.4 (15 % із перевищення), пп. 298.1.4 і 298.2.3 (перехід)
- ДПС: довідник податкових цифр для ФОП на 2026 рік
Цифри й строки звірено з офіційними джерелами станом на дату оновлення. Правила змінюються — перед сплатою перевіряйте в Електронному кабінеті платника.