Коротко: ФОП третьої групи подає податкову декларацію платника єдиного податку за III квартал 2026 року до 9 листопада 2026 (понеділок), а єдиний податок і військовий збір за квартал сплачує до 19 листопада 2026 (четвер). Ставки: єдиний податок — 5 % доходу (або 3 % для платників ПДВ), військовий збір — 1 % доходу.
Дані — станом на жовтень 2026 року.
Строки за III квартал 2026
| Що | Строк | Звідки |
|---|---|---|
| Подати декларацію | до 9 листопада 2026 | 40 календарних днів після кварталу (пп. 49.18.2 ПКУ) |
| Сплатити єдиний податок | до 19 листопада 2026 | 10 днів після граничного строку декларації (п. 295.3 ПКУ) |
| Сплатити військовий збір | до 19 листопада 2026 | так само, як єдиний податок |
| ЄСВ за себе за III квартал | до 20 жовтня 2026 | окремий строк — див. статтю про ЄСВ |
Подати декларацію можна раніше — строк сплати від цього не зсувається: він рахується від граничного строку подання, а не від дня, коли ви подали звіт.
Скільки платити: ставки 2026 року
- Єдиний податок: 5 % доходу для ФОП без ПДВ або 3 % — для платників ПДВ.
- Військовий збір: 1 % доходу. Його сплачують з 1 січня 2025 року до 31 грудня третього року після року, у якому припинять або скасують воєнний стан (пп. 16-1 підрозділу 10 розділу XX ПКУ). Докладно — у статті про військовий збір ФОП.
- Ліміт доходу 3 групи на 2026 рік: 10 091 049 грн. З суми перевищення сплачують 15 % єдиного податку, а з наступного кварталу треба перейти на загальну систему.
Доходом вважаються кошти, що надійшли вам за товари чи послуги, — за датою надходження (п. 292.6 ПКУ). Гроші, повернуті покупцям через повернення товару чи розірвання договору, у дохід не включаються.
Як порахувати: приклад
Декларацію третьої групи заповнюють наростаючим підсумком з початку року, а до сплати — різниця між податком за 9 місяців і вже задекларованим за півріччя.
Припустимо, у ФОП без ПДВ такі надходження у 2026 році:
| Період | Дохід за період | Наростаючим підсумком |
|---|---|---|
| I квартал | 150 000 грн | 150 000 грн |
| II квартал | 200 000 грн | 350 000 грн |
| III квартал | 250 000 грн | 600 000 грн |
Розрахунок за III квартал:
| Єдиний податок 5 % | Військовий збір 1 % | |
|---|---|---|
| За 9 місяців (600 000 грн) | 30 000 грн | 6 000 грн |
| Уже задекларовано за півріччя (350 000 грн) | 17 500 грн | 3 500 грн |
| До сплати за III квартал | 12 500 грн | 2 500 грн |
Простіше кажучи, за квартал ви платите 6 % від доходу саме цього кварталу: 250 000 × 6 % = 15 000 грн. Наростаючий підсумок потрібен, щоб декларація показувала, чи не перевищено річний ліміт.
Як подати декларацію
- Зберіть дохід за 9 місяців. Звірте надходження на всіх рахунках ФОП: у банку, від платіжних сервісів, від перевізника за накладеним платежем. Виключіть повернення покупцям і внутрішні перекази між своїми рахунками.
- Відкрийте Електронний кабінет платника (cabinet.tax.gov.ua) і створіть «Податкову декларацію платника єдиного податку — фізичної особи — підприємця» за III квартал 2026 року.
- Заповніть дохід наростаючим підсумком, суми єдиного податку й військового збору та задеклароване за попередній період — його візьміть із декларації за півріччя.
- Підпишіть КЕП і надішліть. Збережіть квитанцію № 2 — це підтвердження, що декларацію прийнято.
- Сплатіть до 19 листопада єдиний податок і військовий збір — окремими платежами на рахунки вашої громади. Реквізити — в Електронному кабінеті чи Дії.
ЄСВ за себе третя група звітує раз на рік — у складі декларації за IV квартал (п. 296.3 ПКУ), тому в декларації за III квартал додаток з ЄСВ не потрібен.
Якщо в поданій декларації помилка
Помилку виправляють так:
- ще не минув строк подання (до 9 листопада) — просто подайте нову звітну декларацію за той самий період, вона замінить попередню, штрафу немає;
- строк минув — подайте уточнюючу декларацію (п. 50.1 ПКУ). Якщо помилка зменшила податок, доплатіть різницю й 3 % штрафу від неї до подання уточнюючої або виправте помилку в наступній декларації зі штрафом 5 %.
Покроково — у статті про уточнюючу декларацію ФОП 3 групи.
Типові помилки
- Дохід за датою рахунку чи відвантаження, а не за датою надходження грошей. Для ФОП на єдиному податку важлива лише дата, коли кошти надійшли.
- Пропущені надходження з інших рахунків — другого банку, платіжного сервісу, NovaPay. Дохід — це всі надходження за товари й послуги, а не лише в основному банку.
- Повернення покупцям не виключені — і податок переплачено.
- Помилка в реквізитах для сплати: єдиний податок і військовий збір сплачують на різні рахунки громади за місцем податкової адреси.
- Сплата раніше, ніж подано декларацію, без перевірки суми: якщо в декларації вийде інша сума, різниця залишиться переплатою чи боргом.
Як рахувати податки без таблиць
В obih дохід для єдиного податку рахується з виписок банку автоматично: надходження від клієнтів потрапляють у дохід, перекази між своїми рахунками й повернення — ні. Наприкінці кварталу ви бачите готові суми єдиного податку й військового збору, наростаючий підсумок, залишок до ліміту групи й строки сплати в календарі.
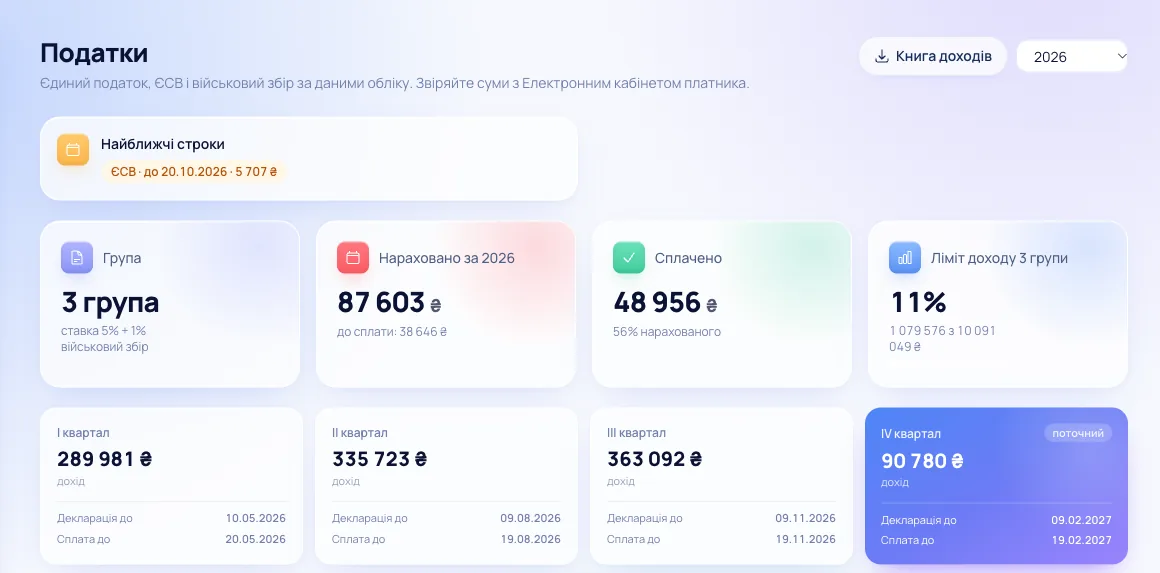
Звідки брати цифри для декларації за III квартал: дохід за I, II і III квартали додайте наростаючим підсумком, а суми єдиного податку й військового збору звірте з графіком нарахувань у тому ж розділі.
Часті питання
Що буде, якщо подати декларацію із запізненням? За несвоєчасне подання декларації й несвоєчасну сплату податку передбачено штрафи й пеню. Якщо строк пропущено, подайте декларацію якомога швидше.
Доходу в III кварталі не було. Чи треба подавати декларацію? Так. Третя група подає декларацію щокварталу незалежно від того, чи був дохід. Єдиний податок і військовий збір за квартал без доходу дорівнюють нулю, а ЄСВ за себе сплачується в мінімальному розмірі.
Чи можна сплатити податок за кожен місяць окремо? Третя група сплачує єдиний податок за квартал, а не щомісяця. Сплатити раніше строку можна, але сума має відповідати задекларованій.
Я платник ПДВ. Що зміниться? Ставка єдиного податку — 3 %, а ПДВ декларується й сплачується окремо, у строки для ПДВ.
«Декларация ФОП 3 группа — до какого числа подавать?» Так питання часто шукають російською. Податкову декларацію за III квартал 2026 року треба подати до 9 листопада, а сплатити єдиний податок і військовий збір — до 19 листопада.
Як порахувати податок швидко? Скористайтеся калькулятором податків ФОП: він рахує єдиний податок, військовий збір і ЄСВ за квартал для кожної групи.
Джерела
- Податковий кодекс України: пп. 49.18.2 (40 днів на декларацію), п. 295.3 (сплата за 10 днів), п. 296.3 (декларація 3 групи)
- ДПС: довідник податкових цифр для ФОП на 2026 рік
- ДПС: військовий збір 1 % для платників єдиного податку 3 групи
- Податковий кодекс України: п. 50.1 (уточнююча декларація)
Цифри й строки звірено з офіційними джерелами станом на дату оновлення. Правила змінюються — перед сплатою перевіряйте в Електронному кабінеті платника.